警惕涉税风险!劳务派遣常见八大问题深度解析
劳务派遣作为一种灵活的用工方式,帮助企业解决临时性、辅助性或替代性岗位的用人需求。在实际操作中,不少企业因对税收政策理解不透彻或有意无意地规避义务,导致税务风险频发。本文将梳理劳务派遣服务中常见的八大涉税问题,助力企业合规经营。
问题一:差额计税政策适用错误
根据财税〔2016〕47号文,劳务派遣公司可以选择差额纳税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照5%的征收率计算缴纳增值税。但部分企业错误地将管理费以外的费用也纳入扣除范围,或未取得合法有效凭证,导致少缴税款。
问题二:发票开具不规范
选择差额纳税的纳税人,向用工单位收取用于支付给劳务派遣员工的工资、福利和社保、住房公积金的费用,不得开具增值税专用发票,只能开具普通发票。一些企业违规开具专票,让用工单位抵扣进项,造成税款流失。
问题三:混淆劳务派遣与劳务外包
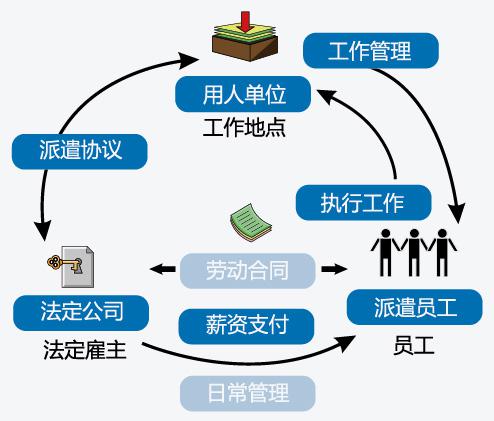
劳务派遣与劳务外包在税务处理上截然不同。劳务派遣中,用工单位支付的是劳务费,派遣公司需按上述规定处理增值税;而劳务外包则属于购买服务,承包方按实际提供的服务缴纳增值税,且不受差额计税限制。若企业误将派遣作为外包处理,可能错误适用税目和税率。
问题四:社保挂靠与个税申报风险
部分劳务派遣公司只负责代发工资和缴纳社保,但不实际管理员工,形成社保挂靠。这种情况下,个人所得税的扣缴义务归属容易模糊。若派遣公司未按规定申报个税,或用工单位未将派遣员工纳入本单位个税扣缴范围,均会面临罚款和滞纳金。
问题五:跨地区派遣的纳税地点争议
劳务派遣公司跨省、市提供派遣服务,增值税应在机构所在地还是服务发生地缴纳?根据规定,一般纳税人提供劳务派遣服务,应向其机构所在地主管税务机关申报纳税。但实际操作中,一些企业误在用工单位所在地纳税,导致重复缴税或被认定漏税。
问题六:用工单位直接将工资发给个人
若用工单位绕过派遣公司,直接向派遣员工发放工资、奖金,则这部分支出可能被税务机关认定为用工单位自己的工资薪金支出,从而影响企业所得税税前扣除,并可能要求用工单位按工资薪金代扣个税。派遣公司可能因此少计收入,偷逃增值税。
问题七:虚开发票与虚假扣除
一些企业利用劳务派遣差额计税的政策,虚增派遣员工人数和工资额,多列扣除项目,从而少缴增值税。也有用工单位与派遣公司串通,取得虚假的劳务费发票虚增成本,偷逃企业所得税。这些行为一旦被查处,将面临补税、罚款甚至刑事责任。
问题八:小规模纳税人政策滥用
小规模纳税人提供劳务派遣服务,同样可以差额纳税,按5%征收率计算缴纳增值税。但部分小规模纳税人连续12个月销售额超过标准后未及时登记为一般纳税人,仍按小规模政策计税,造成少缴税款。另外,差额计税需通过申报表特定栏次填报,若操作失误,可能引发风险。
综上,劳务派遣涉及的税务问题复杂多样,企业应准确把握政策边界,规范发票管理、纳税申报和社保个税处理,必要时借助专业税务顾问的力量,定期开展自查,防范于未然。只有合法合规,才能让劳务派遣真正成为企业降本增效的利器。
如若转载,请注明出处:http://www.hrbjundun.com/product/16.html
更新时间:2026-09-17 05:01:07